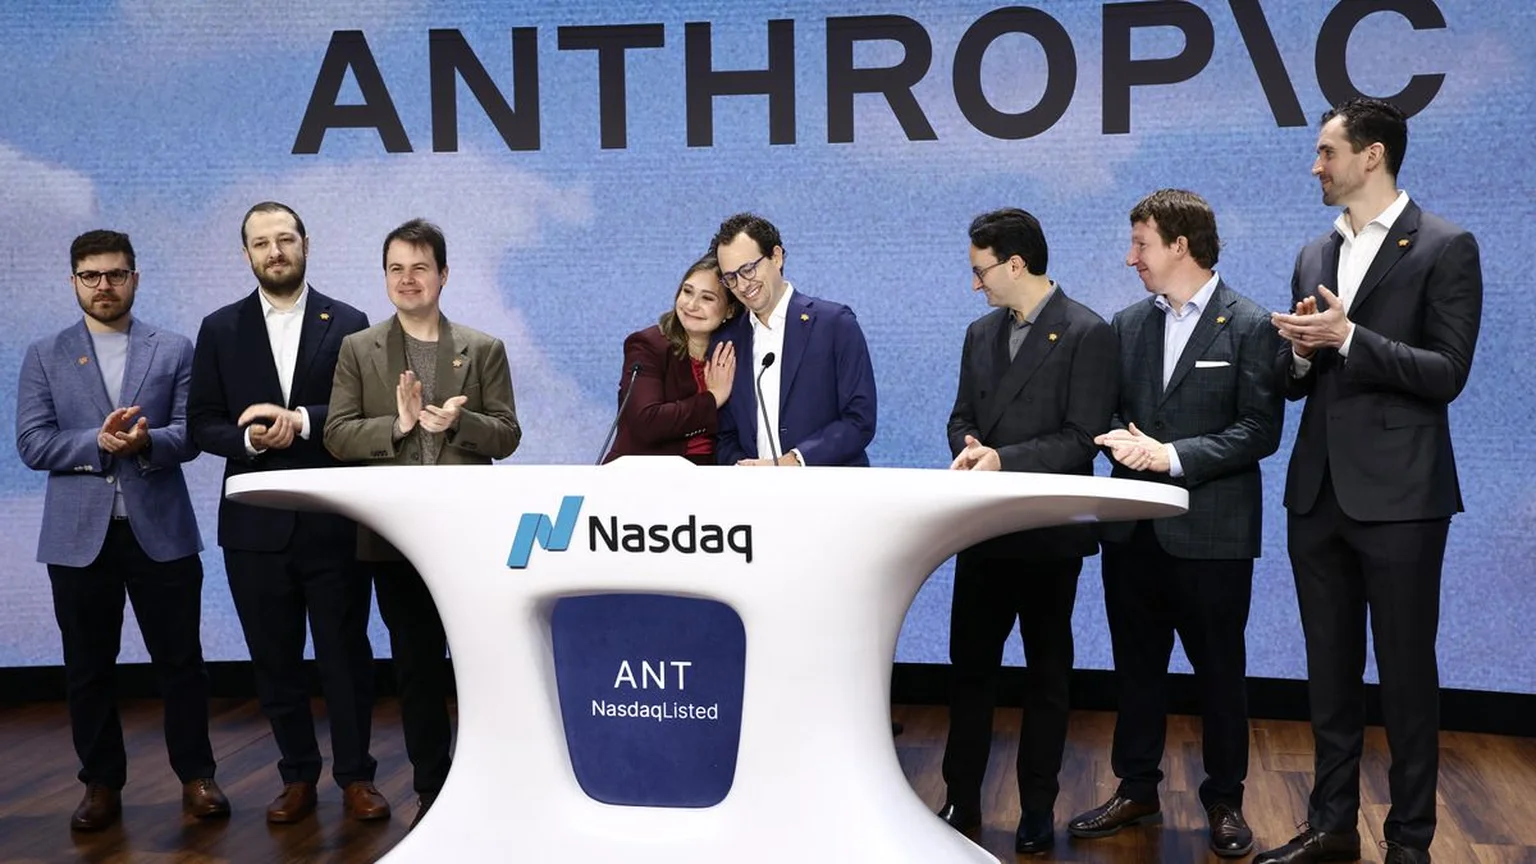
Anthropic, la empresa detrás del asistente Claude, se prepara para salir a bolsa con una valoración de unos 2 billones de dólares. Presentó los papeles de la salida a bolsa de forma confidencial en junio y podría debutar en los próximos meses.
Las cifras explican el interés. La compañía terminó 2025 con unos 9.000 millones de dólares de ingresos y en mayo ya superaba los 47.000 millones de ritmo anual, es decir, lo que facturaría en un año si mantuviera el ritmo de su último periodo. A finales de julio, ese indicador había subido por encima de 65.000 millones. Anthropic proyecta entre 190.000 y 200.000 millones de ingresos en 2028.
En el último trimestre, Anthropic ingresó unos 11.500 millones de dólares, casi un 73% más que OpenAI, su gran rival. Además, obtuvo un pequeño beneficio operativo, mientras que OpenAI amplió sus pérdidas operativas hasta 12.300 millones, frente a 9.300 millones del trimestre anterior. OpenAI facturó 6.700 millones, un 18% más que antes. Para cualquier otra empresa sería un crecimiento excelente, pero al lado de Anthropic parece modesto. Hace poco, OpenAI parecía tener una ventaja casi imbatible.
Un crecimiento que ilusiona a los inversores
El problema está en el precio. Con una valoración de 2 billones, los inversores pagarían unas 10 veces los ingresos previstos para 2028. Puede resultar razonable si Anthropic mantiene un crecimiento extraordinario y mejora sus márgenes, es decir, lo que le queda como beneficio de cada venta. Pero también podría salir cara si la competencia aprieta, si los precios de los modelos bajan o si la infraestructura consume más dinero del previsto.
Hay otros riesgos. Un análisis señala que parte del respaldo a la empresa viene de ventas de acciones de accionistas internos que no siempre se ven con claridad. También menciona un apoyo circular: empresas que invierten en Anthropic y, a la vez, son sus proveedores de computación. Ese tipo de dinero puede inflar la demanda y dejar dudas tras el debut.
La otra cara de OpenAI
OpenAI tampoco lo tiene fácil. Su crecimiento del 18% convive con pérdidas que muestran lo caro que le resulta ampliar su negocio. También prepara su propia salida a bolsa, pero las dudas sobre su capacidad para financiar el crecimiento y cumplir sus compromisos complican evaluarla.
Anthropic tiene ahora, según sus cifras, la trayectoria más sólida. Pero un buen negocio no garantiza un buen precio. Los inversores podrían esperar a que la acción cotice, a que los resultados trimestrales confirmen las proyecciones y a que se enfríe el entusiasmo inicial. Esa espera podría darles una entrada mucho más barata.
Lo que venga después será clave. Si los resultados acompañan a las proyecciones, el debate sobre la valoración se decidirá con datos y no con expectativas.