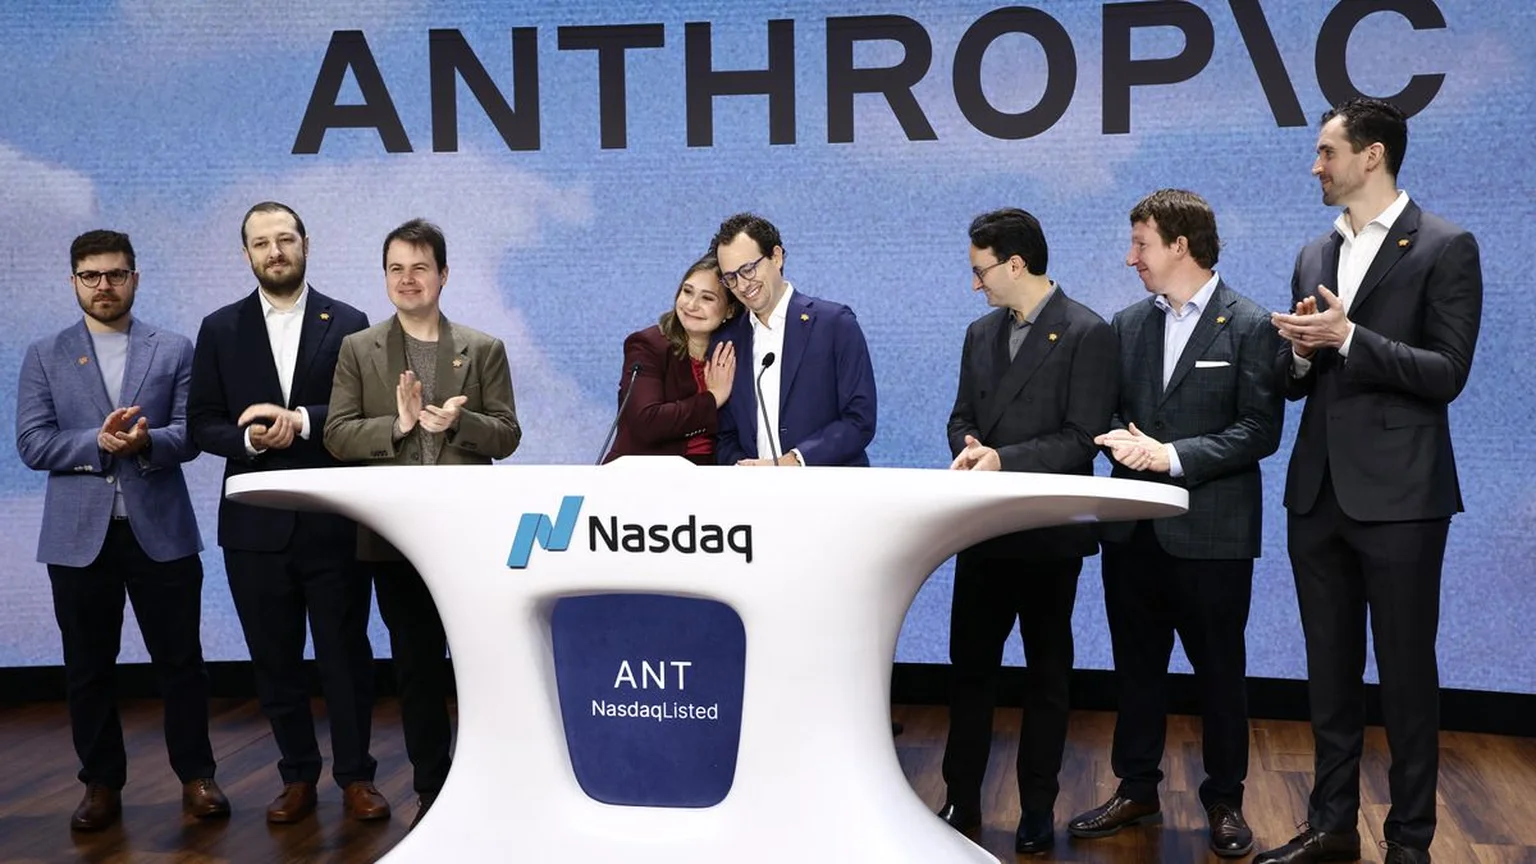
Anthropic, la empresa que desarrolla los modelos de inteligencia artificial Claude, sigue adelante con su salida a bolsa pese al mal momento que atraviesa el sector. En octubre presentó ante el regulador estadounidense el documento de registro necesario para cotizar, conocido como S-1. En él se ve un crecimiento de ingresos muy rápido, aunque también unas pérdidas enormes. El precio de las acciones todavía no se ha fijado.
Quien quiere frenar la operación ya tiene un blanco. El analista televisivo Jim Cramer escribió en X que «el objetivo de los bajistas es descarrilar la salida a bolsa de Anthropic». Días después, con nuevas cifras de ingresos sobre la mesa, matizó que faltaban detalles, pero que nada de lo conocido le parecía un obstáculo. Cramer ve la operación como una prueba para toda la cadena de proveedores de centros de datos. Si sale bien, dice, los inversores confiarán más en ese negocio, aunque también podría desviar dinero de otras empresas del grupo.
Ingresos que se multiplican
Las cifras de crecimiento son el principal argumento de los optimistas. Los ingresos pasaron de 41 millones de dólares en 2023 a 386 millones en 2024 y 4.585 millones en 2025. En la primera mitad de 2026 alcanzaron los 16.286 millones de dólares, frente a los 1.163 millones del mismo periodo del año anterior.
Los clientes de pago también crecen. A 30 de septiembre de 2026, Anthropic tenía más de 11.900 clientes que pagaban al menos 100.000 dólares en el último año, unos 1.900 que pagaban un millón o más y cerca de 250 que superaban los 10 millones. En el trimestre de junio, la empresa obtuvo un beneficio operativo de 974 millones, el único trimestre en positivo de la tabla trimestral del documento, que arranca en el primer trimestre de 2025.
Hay que matizar la cifra de pérdidas que más llama la atención. Anthropic registró una pérdida neta de 80.748 millones de dólares en el primer semestre de 2026. Casi todo, 72.400 millones, responde a un ajuste contable. Parte de su financiación llegó mediante deuda convertible en acciones, y al subir el valor de la compañía, esas obligaciones valen más sobre el papel. La contabilidad registra ese aumento como pérdida. El resultado de explotación, que refleja el negocio básico, fue de 693 millones de dólares en el semestre, frente a los 8.060 millones de todo 2025.
Compromisos de cómputo y reparto del poder
Aquí los escépticos tienen más razones. Anthropic ha firmado contratos de computación a largo plazo con cláusulas de pago obligatorio, conocidas como «take-or-pay». Obligan a pagar aunque no se use toda la capacidad contratada. Algunos de esos compromisos se extienden entre 2031 y 2045, y el documento deja en blanco el importe total. La propia empresa reconoce que en el pasado infravaloró mucho sus necesidades de cómputo, es decir, de potencia de servidores.
La dependencia de socios también preocupa. Las ventas a través de los mercados de los proveedores de nube supusieron el 48% de los ingresos del primer semestre de 2026, así que un puñado de socios de distribución maneja buena parte del negocio. Las informaciones recientes ya apuntaban a una desaceleración de los ingresos y a un encarecimiento de la financiación de esa infraestructura.
La estructura de control es el otro punto polémico. Anthropic es una corporación de beneficio público, lo que significa que sus directivos deben equilibrar la rentabilidad para los accionistas con su misión declarada: «el desarrollo y mantenimiento responsables de una IA avanzada para el beneficio a largo plazo de la humanidad». El propio documento advierte de que ese objetivo puede chocar con los intereses financieros.
El control queda en pocas manos. El Long-Term Benefit Trust, un fideicomiso que tiene acciones de clase T, elige a la mayoría del consejo. Por otro lado, una sociedad de los siete cofundadores tendrá una acción de clase F con el 50,1% de los votos. Los accionistas que compren acciones de clase A, las que se venderían al público, se quedan con un máximo del 49,9%. Quien compre parte de los beneficios tendría, en la práctica, poca voz en el consejo o en una eventual venta de la empresa.
Qué vigilar antes de la salida
En el negocio, el documento respalda a Cramer: los ingresos crecen deprisa, la pérdida de explotación se ha reducido mucho y la mayor parte del agujero es contable. Los bajistas tienen más argumentos en las facturas fijas de cómputo y en un reparto de poder que deja poco espacio a los accionistas externos. Algunos inversores de capital riesgo, al parecer, respiraron tras leer el documento, pero otros analistas sostienen que las cuentas y los antecedentes juegan en contra de la operación.
Antes de fijar el precio habrá que estar atento a varias cosas: una versión corregida del S-1 que cuente el importe total de los compromisos de cómputo, los resultados del tercer trimestre y si el beneficio operativo de junio se mantiene. Esos datos dirán si la confianza de Cramer tiene fundamento y si la empresa puede cumplir sus contratos sin depender de que el entusiasmo por la inteligencia artificial siga intacto.