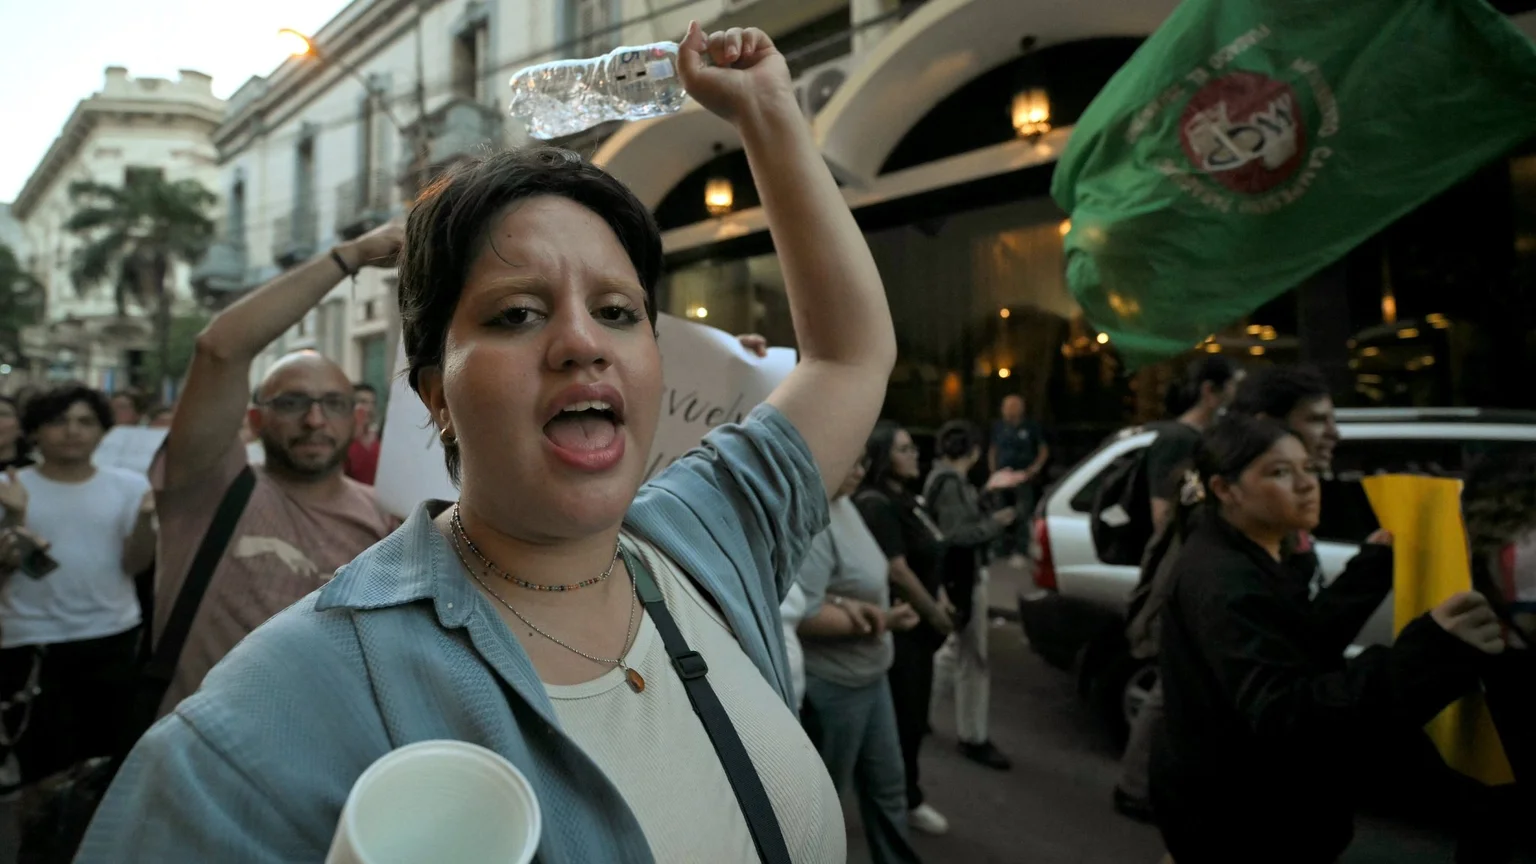
El 3 de noviembre de 2026, millones de paraguayos intentaron entrar en la aplicación de Ueno y descubrieron que no podían recuperar su dinero. En cuestión de días, el problema financiero se convirtió en una crisis política que acabó con la salida del presidente, Santiago Peña, que ha quedado bajo arresto domiciliario y acusado de varios delitos de corrupción.
La crisis golpea también la imagen de Paraguay como modelo de estabilidad, la llamada «Dubái de Sudamérica». Ueno creció gracias a relaciones muy estrechas con la élite política y con instituciones públicas. El colapso sorprendió a mucha gente, pero había señales de alarma desde hacía meses.
Ueno nació en 2021 como prestamista digital, con una aplicación móvil y ofertas de devolución de dinero en compras. Llegó a personas que los bancos tradicionales no atendían, incluidos clientes del medio rural, y abrió las tarjetas de crédito a clientes de bajos ingresos. Mientras tanto, Paraguay atraía inversores por sus impuestos bajos y sus políticas favorables a las empresas, y con Peña se ha alineado con la Administración Trump.
Un banco que creció más rápido que los controles
Los problemas venían de antes. En junio de 2026, un informe de supervisión describió unos 146 millones de dólares en préstamos a tres empresas vinculadas a Grupo Vázquez, el accionista principal de Ueno. Algunas habían pasado a manos de empleados del grupo, y los supervisores pusieron en duda las garantías y el destino del dinero.
El banco central actuó cuando los ajustes contables dejaron el ratio de solvencia de Ueno por debajo de la mitad del mínimo legal. El 2 de noviembre puso el banco en resolución, un proceso parecido a una quiebra pero gestionado por el propio banco central. Ueno, que dice tener cerca de tres millones de clientes, detuvo sus operaciones.
Queda una pregunta incómoda: por qué los reguladores no vieron antes la magnitud del problema ni frenaron la exposición.
Políticos, reguladores y banqueros muy unidos
Carlos Carvallo había presidido el banco que precedió a Ueno antes de que Peña lo nombrara presidente del banco central en 2023. Carvallo dimitió el 3 de noviembre y ahora está acusado de los mismos delitos que Peña. El banco central asegura que se apartó de cualquier decisión sobre Ueno.
Los vínculos iban más allá. Peña había dirigido el Banco Basa, relacionado con Horacio Cartes, líder del Partido Colorado y expresidente, que conserva mucha influencia. El ministro de Economía, Carlos Fernández Valdovinos, también formó parte de su consejo.
Peña tenía un 1,58 por ciento de Ueno Holding, que compartía accionista principal con el banco. Su hermano Francisco tenía acciones en U Holdings, accionista indirecto del banco. Ambos salieron en 2025. Peña niega cualquier irregularidad, y la Fiscalía investiga sus antiguos intereses empresariales y la supervisión financiera de su Gobierno.
El caso pesa más porque Ueno manejaba dinero público: unos 850 millones de dólares, de los que 355 millones procedían del Instituto de Previsión Social (IPS), la seguridad social. Era cerca del 9 por ciento de su cartera de inversiones.
En 2023, con Jorge Brítez, nombrado por Peña, al frente del IPS, la institución relajó los requisitos para depositar en bancos y en 2024 eliminó un límite de exposición basado en el capital. Los depósitos en Ueno subieron con fuerza. Además, ITTI, tecnológica del grupo Vázquez, logró al menos 2,3 millones de dólares en contratos públicos tras la llegada de Peña, frente a 675.000 antes. ITTI atribuye el aumento a su crecimiento y niega cualquier conflicto de interés.
Un crecimiento real, pero incompleto
Los logros económicos son reales. El Fondo Monetario Internacional prevé un crecimiento del 4,4 por ciento en 2026, tras el 6,6 por ciento de 2025, y Moody’s y S&P otorgaron al país la calificación de grado de inversión. Pero esas cifras dicen poco sobre quién controla la supervisión financiera o quién paga cuando un banco fracasa.
El anuncio no concretó financiación.
Una crisis que Paraguay ya conoce
Entre 1995 y 1998 cerraron 13 bancos y 35 entidades financieras, con un coste directo estimado por el FMI entre el 10 y el 13 por ciento del PIB. Ambas crisis dejaron al descubierto una supervisión débil y préstamos entre empresas y bancos del mismo grupo.
El seguro de depósitos cubre saldos de hasta unos 38.000 dólares. El banco central insiste en que el fallo es aislado, pero los traspasos de cuentas han tensionado el sistema.
Para la mayoría de los paraguayos, la crisis se vivió al ver en el teléfono que no podían acceder a su dinero. Sueldos, pensiones y ahorros quedaron congelados a la vez. Jóvenes empleados de Ueno quemaron sus tarjetas de empresa frente al Ministerio de Trabajo, y la policía usó gas pimienta y balas de goma contra los ahorradores que marchaban hacia el Congreso. Las pequeñas empresas que pagaban a sus empleados a través de Ueno vieron cómo su actividad se detenía.
Las protestas acusan a Peña y al Partido Colorado de haberles robado sus ahorros. Todavía no está claro si la crisis traerá cambios institucionales o solo una remodelación dentro del partido. La prueba es si el Congreso y los reguladores separan la supervisión bancaria y el dinero público de las redes políticas y empresariales. Lo que sí ha quedado en entredicho es el mito del «Dubái de Sudamérica».