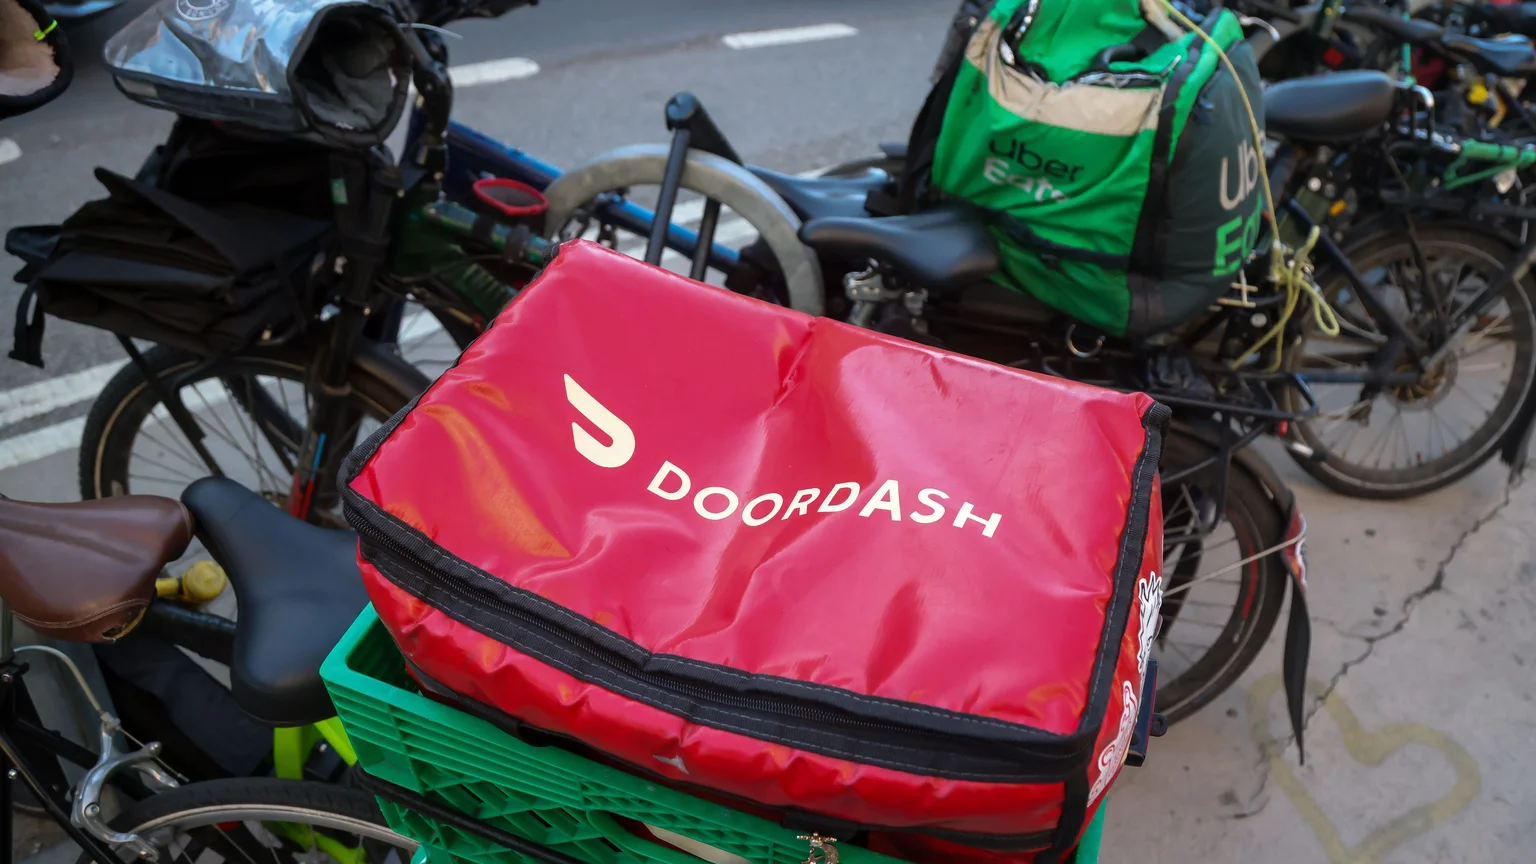
Cuando DoorDash acordó comprar Instacart por 17.000 millones de dólares, unió a dos rivales del reparto de comida y de la compra de supermercado que ya tenían un vínculo en común: el mismo fondo de capital riesgo sentado en sus consejos de administración. Alfred Lin, socio de Sequoia Capital, forma parte del consejo de DoorDash, y Ravi Gupta, también socio de Sequoia, es el consejero independiente principal de Instacart.
Ese tipo de situación es justo lo que el Departamento de Justicia de EEUU estaría investigando en Andreessen Horowitz (a16z), según ha trascendido. Para algunos expertos en competencia, la operación muestra por qué este problema importa.
Qué preocupa a los expertos
Mark Lemley, catedrático de la Universidad de Stanford, explica el riesgo principal: si un mismo consejero tiene deberes con dos empresas, evita que una haga algo que pueda perjudicar a la otra, así que compiten menos.
Lemley apunta a un segundo peligro: los consejeros podrían animar a las empresas a fusionarse, lo que acabaría con la competencia directamente. Sobre esta operación afirma: «Esta fusión levanta todo tipo de alarmas antimonopolio, aunque con la administración actual nadie sabe si el Gobierno la bloqueará».
La oferta es de 65 dólares por acción, en efectivo y en acciones, con una prima del 26% sobre el precio de cierre antes de las primeras informaciones sobre una posible compra. El consejo de Instacart la aprobó por unanimidad, pero aún necesita el visto bueno de sus accionistas y de reguladores, entre ellos los de Canadá e Israel. Las empresas esperan cerrarla a finales de 2027 o en el primer semestre de 2028. Un intento de unión en 2021 se truncó por preocupaciones de competencia.
Un problema que va más allá de DoorDash
El solapamiento no es un caso aislado. Hace unos meses se supo que el Departamento de Justicia investigaba a a16z por una situación parecida con Databricks y Fivetran: Ben Horowitz ocupa un puesto en el consejo de Databricks, una plataforma de análisis de datos, y Martin Casado, socio de la firma, está en el de Fivetran, una plataforma rival.
Las normas antimonopolio prohíben, en general, que una persona forme parte de los consejos de empresas competidoras. Aun así, una revisión de documentos de consejos, registros de la bolsa y webs de fondos encontró numerosos ejemplos del mismo tipo de solapamiento en gestoras como Iconiq, Sequoia o Bessemer Venture Partners.
El caso podría ser solo la punta del iceberg. Un estudio publicado el año pasado en la Columbia Law Review, que llamó la atención de los reguladores, analizó datos de PitchBook sobre más de 75.000 empresas. Encontró 1.777 casos de una misma persona en los consejos de dos competidores directos, y 4.632 «interbloqueos a nivel de inversor», en los que dos empleados de la misma gestora se sientan en consejos rivales.
Firmado por Lemley, el profesor de la Wharton School Rory Van Loo y el becario judicial Lane Miles, el estudio concluyó que el 65% de las personas en consejos competidores eran directivos de capital privado, capital riesgo u otros fondos que invierten en esas mismas empresas.
Van Loo explica que los autores hablaron de sus conclusiones con el Departamento de Justicia en 2025 y que, en julio de 2026, uno de ellos profundizó en el análisis con funcionarios. Añade que resulta «desconcertante» que el asunto haya recibido tan poca atención pública.
Un fenómeno a plena vista
Yaron Nili, profesor de Derecho en la Universidad de Duke, explica que estos solapamientos son consecuencia de cómo funciona el capital riesgo: las gestoras invierten en startups parecidas y, cuando una avanza, vuelven a invertir y sientan a un socio en el consejo. Esos socios suelen seguir allí aunque la empresa salga a bolsa.
Instacart menciona a DoorDash como rival en su informe financiero anual. DoorDash no considera a Instacart competidora, pero la usó como referencia salarial entre 2021 y julio de 2025. Lin ha cobrado de DoorDash más de 1,3 millones de dólares desde 2020 por su labor en el consejo. Gupta, exdirector financiero y de operaciones de Instacart, ha ganado 925.000 dólares en tres años como consejero.
Antes del anuncio, Lemley fue más directo: ante una pregunta sobre estos solapamientos, respondió por correo: «Sospecho que es ilegal».
La ley tiene excepciones: no se aplica si las ventas en competencia de alguna de las empresas son inferiores a unos 5,4 millones de dólares, ni si esas ventas representan menos del 2% o del 4% de las ventas totales, según los umbrales previstos.
Rivales que se parecen cada vez más
En 2025, Instacart facturó 3.700 millones de dólares y DoorDash, 13.700 millones. DoorDash empezó en el reparto de restaurantes e Instacart en la compra de comestibles, pero DoorDash lleva desde 2020 entrando en el supermercado. Tony Xu, consejero delegado de DoorDash, calificó la alimentación como «la parte de crecimiento más rápido» de su negocio.
Lemley reconoce cierto solapamiento, pero advierte de que las autoridades tendrían que definir con precisión el mercado para probar el caso. Nili sostiene que las empresas se van acercando: «Ahora cada una hace las dos cosas. Cada vez invaden más el territorio de la otra».
La defensa habitual del sector se apoya en que, cuando se hicieron las inversiones, las empresas no eran rivales. Van Loo responde: «No existe una cláusula de abuelo de por vida en la aplicación de la ley antimonopolio». Según él, la ley concede un año desde que las empresas se vuelven competidoras y, pasado ese plazo, uno de los consejeros debería dar un paso al lado.
DoorDash, Instacart y Sequoia no han respondido a las peticiones de comentario.
El mismo fondo, otra cartera
El patrón se repite en el software financiero. Iconiq Capital ha invertido en FloQast, HighRadius y Rillet, empresas de contabilidad con IA que compiten por los mismos clientes. En 2020 lideró una ronda de 125 millones en HighRadius, a la que calificó de «revolucionaria» para los directores financieros. Hoy HighRadius se presenta como «la mejor alternativa a FloQast».
Lo que decida el caso dirá mucho sobre cómo se aplican estas normas a un sector en el que los mismos fondos financian a empresas que se disputan el mismo mercado.