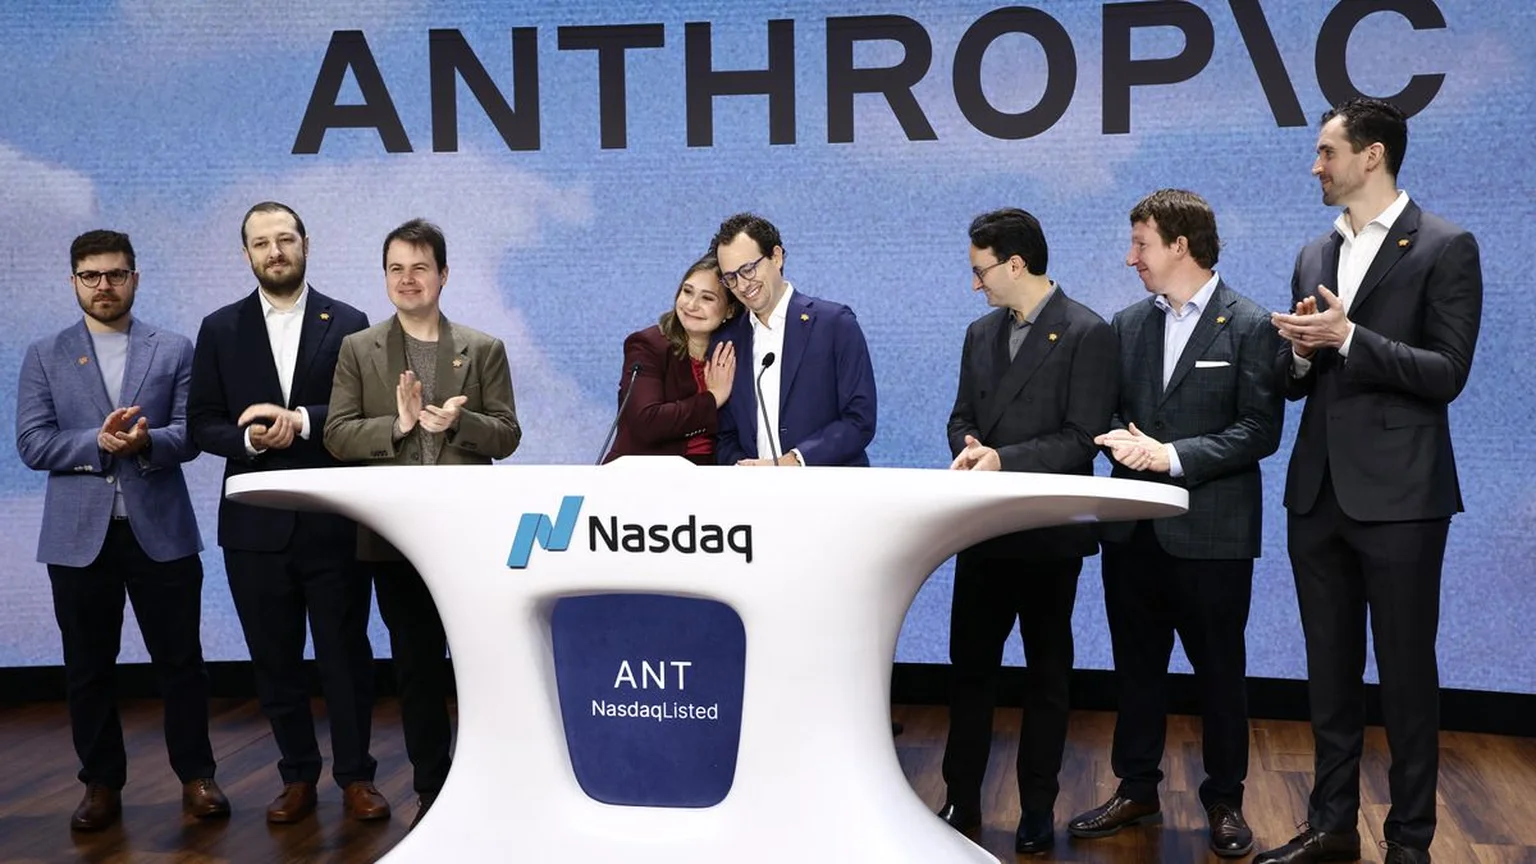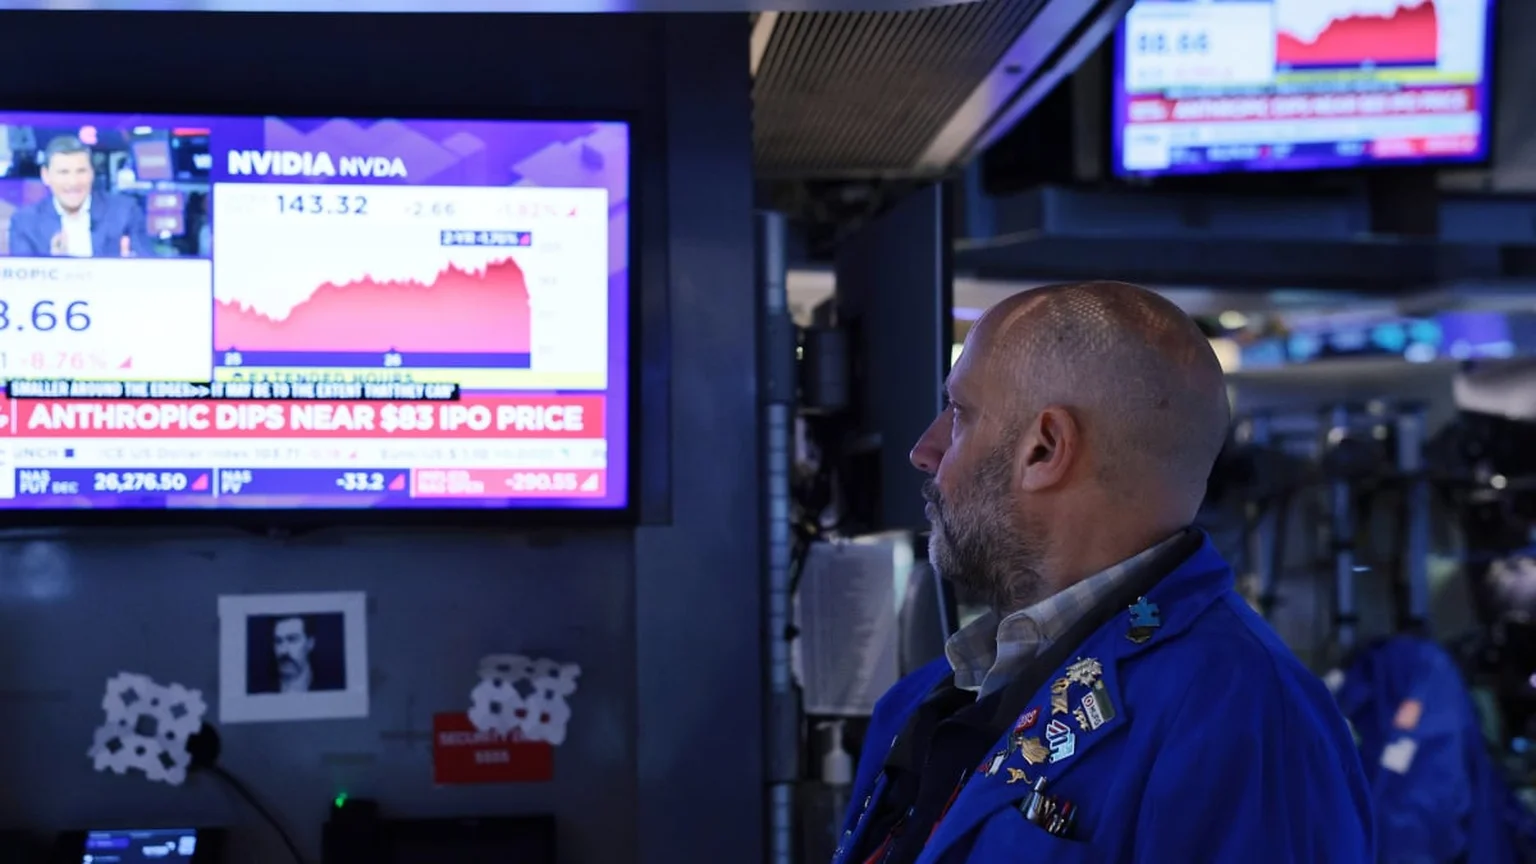
Anthropic, la empresa creadora del asistente de inteligencia artificial Claude, ha salido a bolsa este jueves con una subida del 17% en su primera jornada de cotización. Las acciones cerraron en 97 dólares, frente a los 83 fijados como precio de salida, y sitúan a la compañía en torno a 2 billones de dólares de valor. Es la cifra que más llama la atención, pero no responde a la pregunta de fondo: ¿ganará dinero algún día?
Surgida de una escisión de OpenAI, la compañía ha crecido hasta valer 1,5 billones de dólares en apenas cinco años. Su salida a bolsa demuestra el enorme apetito de los inversores por las empresas de IA y allana el camino a OpenAI, su gran rival, que también aspira a cotizar.
Un crecimiento sin precedentes
Los ingresos de la compañía han crecido a un ritmo muy difícil de igualar. Los datos recopilados por Morningstar a partir del folleto presentado ante la SEC, el regulador bursátil estadounidense, muestran que la empresa pasó de 386 millones de dólares en 2024 a 4.585 millones en 2025.
El salto más llamativo llega en 2026. Entre enero y septiembre, la empresa facturó 33.242 millones de dólares, cuando en el mismo tramo de 2025 había sumado 2.545 millones. Es un aumento del 1.206%, unas 13 veces más. Detrás está la adopción de Claude por empresas de sectores como la ciberseguridad, el desarrollo de software, la sanidad, la aeronáutica o las finanzas.
El número de clientes de pago también se ha disparado. De algo más de 950 empresas que facturaban al menos 100.000 dólares al año se ha pasado a más de 11.900 en septiembre de 2026. Cada vez más compañías han convertido la IA en una herramienta sin la que no pueden trabajar, cuando hace poco era solo un experimento.
Pérdidas que se reducen
Ingresar más no basta para ganar dinero. Entre enero y septiembre de 2025, la empresa perdió 5.200 millones de dólares en operaciones; en el mismo periodo de 2026, el agujero se quedó en 1.300 millones. En términos ajustados, Anthropic habría pasado de perder 3.100 millones a obtener un beneficio de 4.100 millones.
La cifra ajustada es la que más entusiasma a los inversores, pero es una medida distinta de las pérdidas operativas. Por eso conviene leer ambas a la vez antes de dar por resuelta la rentabilidad del negocio.
Una factura de computación enorme
El gran obstáculo es el coste de la computación. Los servidores y chips que hacen funcionar Claude requieren cantidades de dinero enormes. Según Morningstar, el gasto en computación es lo que más condiciona el negocio. Entre enero y junio de 2026, Anthropic gastó 8.900 millones de dólares en infraestructura y potencia de cálculo.
La eficiencia ha mejorado, pero la empresa mantiene compromisos de computación multimillonarios que la obligan a seguir aumentando sus ingresos. Si el crecimiento se frenara, esa factura pesaría mucho más sobre las cuentas.
Rivales convertidos en accionistas
La salida a bolsa deja además una imagen poco habitual: algunos de los mayores rivales de la industria comparten accionariado. Siete gigantes de los semiconductores y la nube han comprometido 26.000 millones de dólares en una colocación privada paralela a la salida a bolsa.
Nvidia y Google aportan 10.000 millones de dólares cada una. AMD pone 2.500 millones, Broadcom, Micron y Microsoft 1.000 millones por cabeza, y TSMC 500 millones. No es dinero de fondos de capital riesgo habituales ni de pequeños inversores, sino de empresas que compiten entre sí.
La mayor salida a bolsa de la historia
La operación ha superado a la de SpaceX como la mayor salida a bolsa de la historia. Anthropic fijó el precio en 83 dólares por acción, por encima del rango previsto de entre 70 y 78 dólares, y ha levantado 81.300 millones de dólares. De esa cantidad, unos 79.400 millones proceden de títulos vendidos por la propia compañía y alrededor de 1.960 millones de acciones de accionistas existentes.
La pregunta que queda abierta es la de siempre en este sector: si los ingresos seguirán creciendo al ritmo actual y si el negocio podrá pagar la enorme factura de computación. Hasta ahora el dinero entra a raudales, pero la rentabilidad a largo plazo todavía no está demostrada.