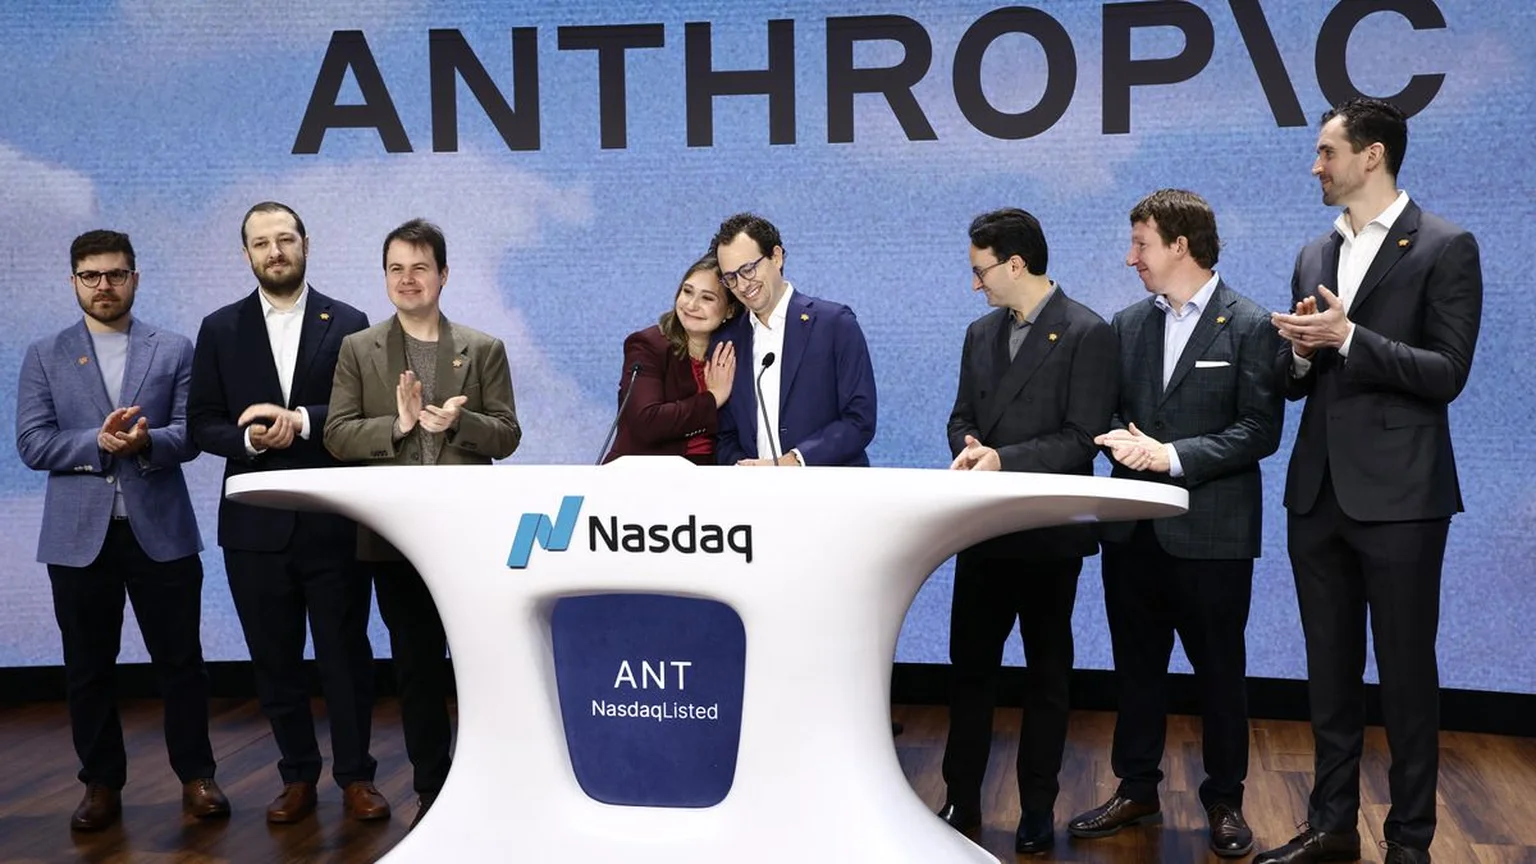
Anthropic, creadora del chatbot Claude, cotizará en bolsa con un diseño que pone el control en manos de sus fundadores. Según el prospecto, los siete cofundadores controlarán el 50,1% de los votos en las decisiones generales de los accionistas. El precio se fijará el 18 de noviembre y las acciones empezarán a cotizar en Nasdaq al día siguiente, con el símbolo ANT.
La empresa pondrá a la venta 825 millones de acciones con un precio de entre 70 y 78 dólares cada una. Justo antes de la oferta, creará una acción de Clase F que cederá a una sociedad formada por los siete cofundadores, entre ellos Dario Amodei, Daniela Amodei, Tom Brown, Jack Clark, Jared Kaplan, Sam McCandlish y Christopher Olah. Esa acción no da derechos económicos, pero sí concentra la mitad de los votos. Ese poder, en cambio, caduca: si quedan menos de tres cofundadores, los votos pasan a los accionistas comunes.
Un fideicomiso que elige al directorio
El otro pilar del control es el Long-Term Benefit Trust, un fideicomiso de cinco fiduciarios que no gana nada con el negocio de la empresa. Sus integrantes conocen bien la seguridad de la IA, la seguridad nacional, las políticas públicas y las empresas con fines sociales. Controlan una sola acción, de Clase T, que no da derechos económicos y no puede venderse.
Con esa acción, el fideicomiso elige y destituye a los directores de Clase T, que forman la mayoría del directorio. De los siete miembros, elige a cuatro y los fundadores eligen a los otros tres. Uno de esos puestos tiene salvaguardas, entre ellas un voto de los empleados si la empresa y el fideicomiso no coinciden. Ese séptimo director, con posible voto de desempate, no puede ser nombrado ni destituido sin el consentimiento del comité de nominaciones, que se espera que controlen los fundadores. El prospecto añade que ni el fideicomiso ni sus fiduciarios deciden la gestión diaria ni la estrategia de la compañía.
Los expertos dudan del alcance del control
Stavros Gadinis, profesor de la Facultad de Derecho de la Universidad de California en Berkeley, explica que el fideicomiso solo puede pedir cuentas a la empresa hasta cierto punto. Si discrepa de los directores, tendría que destituirlos, y podría no conseguir los votos necesarios.
Sarah Kreps, directora del Instituto de Política Tecnológica de la Universidad de Cornell, sostiene que la prueba real llegará cuando el beneficio público resulte caro. Se pregunta si la compañía revisará sus límites de seguridad ante la competencia de modelos chinos de código abierto, que responden casi cualquier petición.
Anthropic, como OpenAI, es una sociedad de beneficio público, una figura legal que obliga a equilibrar el interés de los accionistas con el bien común. Hay pocas empresas cotizadas con ese formato, y todas son mucho más pequeñas, como la marca de gafas Warby Parker, la aseguradora Lemonade o la desarrolladora de software Veeva Systems.
Un fondo de beneficio público y promesas de donación
La compañía ha traspasado el 5% de sus acciones a un fondo de beneficio público: 846.840.960 títulos de Clase N, calculados a 30 de junio. Su directorio puede añadir hasta un 2% más cada vez que el precio suba un 50% sobre el hito anterior. Los cofundadores prometen donar el 80% de su participación personal.
El caso recuerda a Google, que incluyó en su prospecto de 2004 el lema «No seas malvado». Ese lema no era vinculante, y los críticos dicen que la empresa lo dejó atrás. Gadinis cree que ser pública obligará a Anthropic a revelar más información, porque inversores y reguladores harán preguntas.
La salida a bolsa pondrá a prueba si este diseño aguanta cuando el beneficio público tenga un coste real para la empresa.